Taxe - Logement
Date du conseil : 3/11/2025
Date d'approbation par la Tutelle : 13/12/2025
Fin de validité : 2031
Taxe sur les logements mis à disposition de personnes non domiciliées
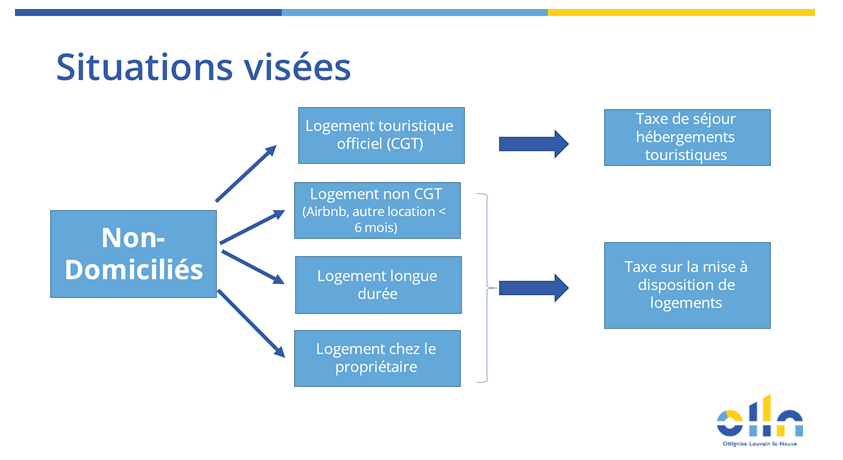
Le Conseil communal a adopté, le 3 novembre 2025, un règlement taxe relatif aux logements mis à disposition de personnes qui ne sont pas domiciliées à Ottignies-Louvain-la-Neuve.
Ce règlement est applicable à partir de l'exercice 2026.
Qui est concerné ?
La taxe vise les logements situés sur le territoire communal qui sont mis à disposition de personnes non domiciliées dans ce logement.
La taxe est due par le propriétaire du logement.
Les logements touristiques officiels (CGT) ne sont pas concernés par cette taxe.
Comment la taxe est-elle calculée ?
La taxe est calculée par chambre.
Une seule taxe est due par chambre, quel que soit le nombre de personnes qui l'occupent au cours de l'année.
Montants applicables
Le montant de base de la taxe est fixé à 325 € par chambre.
Des montants réduits (non-cumulables) sont prévus dans les situations suivantes :
- 245 € par chambre pour les logements disposant d'un certificat PEB de catégorie A++, A+, A ou B ;
- 190 € par chambre lorsque celle-ci est occupée par un étudiant bénéficiant de droits d'inscription réduits ;
- 190 € par chambre lorsqu'elle est située dans une maison familiale (pour maximum deux chambres).
Pour certains hébergements touristiques non enregistrés auprès de Wallonie Tourisme et proposés à la location à l'heure, à la journée ou à la semaine, la taxe est fixée à 370 €.
Démarches administratives
Un courrier vous sera prochainement envoyé pour vous informer et vous inviter à remplir cette déclaration en ligne.
Sauf dans le cas où une réduction est demandée pour l'occupation par un étudiant bénéficiant de droits d'inscription réduits, le propriétaire introduit une déclaration unique.
Cette déclaration est reconduite automatiquement d'année en année, sauf modification de la situation ou communication contraire du propriétaire.
Bon à savoir
Dans le cadre de la gestion de la taxe de séjour, la Ville d’Ottignies-Louvain-la-Neuve collecte indirectement certaines données (nom, prénom, date de naissance, date d’entrée et de départ de la location) relatives aux locataires et ce, afin de pouvoir imposer correctement le propriétaire, redevable de cette taxe. Pour toutes informations complémentaires générales relatives à vos droits et aux traitements de vos données personnelles par la Ville, vous pouvez consulter notre page relative à la protection des données.
Questions fréquemment posées
Si vous ne trouvez pas de réponse à votre question ci-dessous, n'hésitez pas nous contacter.
À quelle date la situation de mon logement est-elle prise en compte ?
La situation est examinée au 1er janvier de l’exercice d’imposition, ce qui signifie que votre locataire doit y être inscrit avant cette date.
La taxe est-elle due pour une année académique ou une année civile ?
La taxe est due pour une année civile, du 1er janvier au 31 décembre de l’exercice d’imposition.
Que dois-je déclarer ?
Vous devez déclarer le nombre de chambres mises en location, en sous-location ou mises à disposition à titre gratuit dans l’ensemble des biens que vous possédez sur le territoire de la Ville.
Dois-je déclarer les chambres même si les locataires sont domiciliés dans le logement ?
Oui. Vous devez déclarer le nombre de chambres.
Le service vérifiera ensuite la situation au registre de la population à la date du 1er janvier.
Comment les informations indiquées dans ma déclaration sont-elles vérifiées ?
Le service consulte le registre de la population à l’adresse communiquée dans votre déclaration. Il vérifie, à la date du 1er janvier, le nombre de personnes domiciliées dans le logement au regard du nombre de chambres déclaré.
Mon locataire est entré en janvier et est parti en juin. Il a ensuite été remplacé par un autre locataire. Combien de taxes dois-je payer ?
Vous paierez une seule taxe de 325 €.
La taxe est calculée sur la base du nombre de chambres et non du nombre d’occupants successifs ou de la durée d’occupation au cours de l’année.
Je loue une chambre à deux personnes qui ne sont pas domiciliées dans le logement. Combien vais-je payer ?
La taxe est due par chambre.
Dans ce cas, le montant est donc de 325 € par an pour la chambre, quel que soit le nombre de personnes qui l’occupent.
Mon locataire est domicilié à Ottignies-Louvain-la-Neuve, mais pas dans le logement que je lui loue. Dois-je payer la taxe ?
Oui. Pour ce logement, aucune personne n’est domiciliée à l’adresse du bien loué. La taxe est donc due.
Mon certificat PEB (A++, A+, A ou B) est valable jusqu’au 15 décembre 2025. Puis-je bénéficier de la réduction pour l’exercice 2026 ?
Non.
Pour bénéficier de la réduction pour l’exercice 2026, vous devez fournir un certificat PEB valable pour l’exercice concerné.
Je suis propriétaire d’un appartement de deux chambres à Louvain-la-Neuve. Je ne le loue pas, mais je l’occupe occasionnellement. Dois-je payer la taxe ?
Oui.
Comme aucune personne n’est domiciliée dans le logement, la taxe est due pour les deux chambres, soit 2 × 325 € = 650 €.
Je loue trois chambres dans un logement où je suis moi-même domicilié. Pour combien de chambres puis-je bénéficier de la réduction de 190 € ?
Vous bénéficiez de la réduction de 190 € pour les deux premières chambres. La troisième chambre est taxée au tarif de 325 €.